La reunión no es un informe leído en voz alta
Cuando cada integrante relata toda su semana, la reunión consume tiempo sin mejorar el control. La mayor parte de esa información debería estar disponible antes de reunirse. El espacio compartido se justifica cuando existe una decisión que afecta a varias personas, una excepción que necesita contexto o un bloqueo que no puede resolver quien lo detectó.
Una reunión útil tampoco intenta resolver cada detalle tributario frente a todo el equipo. Distingue la coordinación del análisis profesional. La coordinación define quién investigará, quién revisará, qué fuente debe consultarse y cuándo vuelve el asunto. El análisis técnico ocurre con las personas necesarias y conserva su propia evidencia.
Después de leer esta guía, la persona que coordina una oficina contable podrá preparar y conducir una reunión de 30 a 45 minutos, elegir los casos que merecen tiempo colectivo y cerrar con compromisos verificables para la semana.
Obtendrás una agenda de seis bloques y una regla de cierre: ninguna excepción sale de la reunión sin responsable, fecha de control, estado, siguiente acción y condición de término.
Prepara la reunión antes de convocar al equipo
La preparación evita que los primeros minutos se usen para reconstruir información. Quien facilita debe revisar la cartera y elaborar una lista corta de asuntos que necesitan decisión. El criterio no es quién escribió el último mensaje, sino qué cambió y qué riesgo operativo existe si nadie actúa.
Reserva 10 a 15 minutos para reunir estas señales:
- vencimientos oficiales próximos, confirmados en la fuente correspondiente;
- tareas vencidas, sin fecha, sin responsable o sin movimiento;
- trabajo que espera antecedentes del cliente y no tiene control futuro;
- gestiones listas para revisión que dependen de una persona saturada;
- información o alertas disponibles del SII que requieren interpretación;
- compromisos de respuesta al cliente que todavía no tienen dueño;
- cambios de capacidad por ausencias, incorporaciones o carga extraordinaria.
No copies automáticamente la lista completa de pendientes. Selecciona lo que exige coordinación. Para cada punto, lleva una frase de contexto, la decisión necesaria y una propuesta inicial. Así el equipo puede corregir o confirmar una alternativa concreta.
Agenda de seis bloques para una reunión de 40 minutos
| Bloque | Tiempo | Pregunta de decisión | Salida esperada |
|---|---|---|---|
| 1. Cambios y fechas | 5 min | ¿Qué cambió desde la semana anterior? | Agenda actualizada con fuentes y fechas verificadas. |
| 2. Excepciones de cartera | 8 min | ¿Qué clientes requieren atención y por qué? | Casos priorizados con motivo explícito. |
| 3. Bloqueos | 8 min | ¿Qué impide avanzar y quién puede destrabarlo? | Solicitud, escalamiento o control futuro definido. |
| 4. Revisión y calidad | 7 min | ¿Qué trabajo está listo y quién debe revisarlo? | Revisor, alcance y fecha de revisión confirmados. |
| 5. Capacidad | 7 min | ¿Dónde falta margen o una habilidad crítica? | Redistribución o límite de carga acordado. |
| 6. Cierre | 5 min | ¿Qué compromiso queda visible después de reunirnos? | Responsables, fechas y próximas acciones leídas en voz alta. |
El tiempo es una referencia, no una obligación. Si existen pocas excepciones, termina antes. Si un caso consume más de cinco minutos sin llegar a una decisión, registra quién lo analizará y sácalo de la agenda general. Proteger el foco también es una decisión operativa.
1. Confirma cambios, fechas y compromisos oficiales
Comienza por hechos nuevos: cambios en el equipo, antecedentes recibidos, comunicaciones relevantes y fechas que afectan el orden de trabajo. En materias tributarias, la reunión debe distinguir la fecha oficial de la fecha interna. El Calendario Tributario del SII permite consultar los principales vencimientos por mes, día y trámite. La oficina puede fijar una fecha anterior para preparar o revisar, pero debe identificarla como control interno.
Si una fecha no está verificada, no la conviertas en prioridad por repetición. Asigna a una persona para confirmar la fuente y registra cuándo se revisará nuevamente. Esta disciplina evita que una fecha mencionada en un correo o mensaje se trate como regla general sin contexto.
2. Revisa excepciones, no toda la cartera
Una excepción es una cuenta que cambió, se desvió de su flujo esperado o necesita una decisión. Puede existir una observación, un documento faltante, una responsabilidad incierta, una tarea detenida o una respuesta al cliente que no ha sido preparada. La pregunta central es: ¿qué requiere atención esta semana y qué ocurrirá si no hacemos nada?
Para ordenar varias excepciones, combina plazo oficial verificado, bloqueo, consecuencia operativa, capacidad real de avance y antigüedad. La guía para priorizar una cartera con varios vencimientos desarrolla ese método. No trates todo como urgente, porque una lista sin orden obliga al equipo a decidir de nuevo durante cada jornada.
3. Convierte bloqueos en controles futuros
Decir “estamos esperando” no basta. La reunión debe mostrar qué se solicitó, a quién, cuándo, qué trabajo permanece bloqueado y en qué fecha se volverá a controlar. Si depende del cliente, asigna seguimiento. Si depende de un organismo público, registra la consulta y la próxima revisión. Si depende del equipo, cambia el responsable o declara la restricción.
Un bloqueo puede terminar con tres salidas:
- Acción inmediata: una persona puede resolverlo dentro de la semana.
- Seguimiento: depende de un tercero y necesita una fecha de control.
- Escalamiento: requiere criterio, permiso o una decisión que excede al responsable actual.
Cuando falta un antecedente, usa el método para gestionar documentos pendientes de clientes contables. Relacionar el documento con el trabajo que bloquea evita pedir archivos sin propósito y permite cerrar la solicitud cuando el antecedente es utilizable.
4. Separa preparación, revisión y comunicación
Una tarea puede estar preparada y todavía no estar lista para comunicar o cerrar. La reunión debe identificar qué requiere revisión profesional, quién posee la competencia y qué aspecto debe validar. “Revisar” sin alcance traslada la ambigüedad a la persona revisora.
El enfoque de gestión de calidad de IAASB destaca la comunicación, los recursos, el seguimiento y la corrección dentro de sistemas adaptados a la naturaleza de la firma y sus encargos. Sus estándares no aplican automáticamente a todos los servicios de una oficina contable, pero aportan un principio operativo: la calidad no depende solo de detectar errores al final, también necesita responsabilidades, información y controles diseñados.
Antes de pasar al siguiente bloque, cada trabajo listo para revisión debe tener persona revisora, fecha y condición de aceptación. Si la comunicación al cliente necesita otra aprobación, regístrala como una acción distinta.
5. Revisa capacidad y restricciones del equipo
La reunión semanal permite observar si una persona acumula revisiones, si una habilidad crítica concentra demasiada demanda o si los pendientes vuelven siempre al mismo rol. La carga total puede parecer equilibrada y, aun así, existir un cuello de botella.
Usa la guía para medir la capacidad de una oficina contable cuando necesites separar tiempo programado, capacidad utilizable, carga, reserva y restricciones. La salida semanal no tiene que ser un cálculo perfecto. Puede ser una decisión concreta: mover una preparación, reservar dos horas de revisión, limitar una incorporación o pedir apoyo antes de aceptar otra urgencia.
No uses la reunión para comparar personas por cantidad de tareas. Una tarea puede exigir minutos y otra varios días. Evalúa complejidad, dependencia, revisión necesaria y continuidad del servicio.
6. Cierra leyendo decisiones, no recordatorios
Los últimos cinco minutos determinan si la conversación se convierte en trabajo. Lee cada decisión con esta estructura: empresa, acción, responsable, fecha, estado actual, siguiente control y evidencia de cierre. Si algún dato falta, complétalo antes de terminar.
Empresa Ejemplo SpA. Acción: confirmar el antecedente que bloquea la revisión. Responsable: Daniela. Fecha de control: jueves. Estado: pendiente del cliente. Siguiente acción: revisar respuesta y, si no llega, comunicar el impacto en el plazo interno. Evidencia: comentario y documento recibido en la tarea.
No crees un acta paralela si las decisiones ya pueden quedar en las tareas correspondientes. Un resumen breve puede ayudar a recordar acuerdos colectivos, pero la fuente operativa debe ser el lugar donde el equipo continuará trabajando.
Cómo aplicar la reunión semanal en CRMContable
CRMContable permite revisar clientes, información y alertas disponibles del SII, tareas, responsables, estados y próximas acciones. El recorrido siguiente usa una reproducción de la interfaz vigente con empresas, RUT, personas, montos y tareas completamente ficticios. No muestra clientes reales.
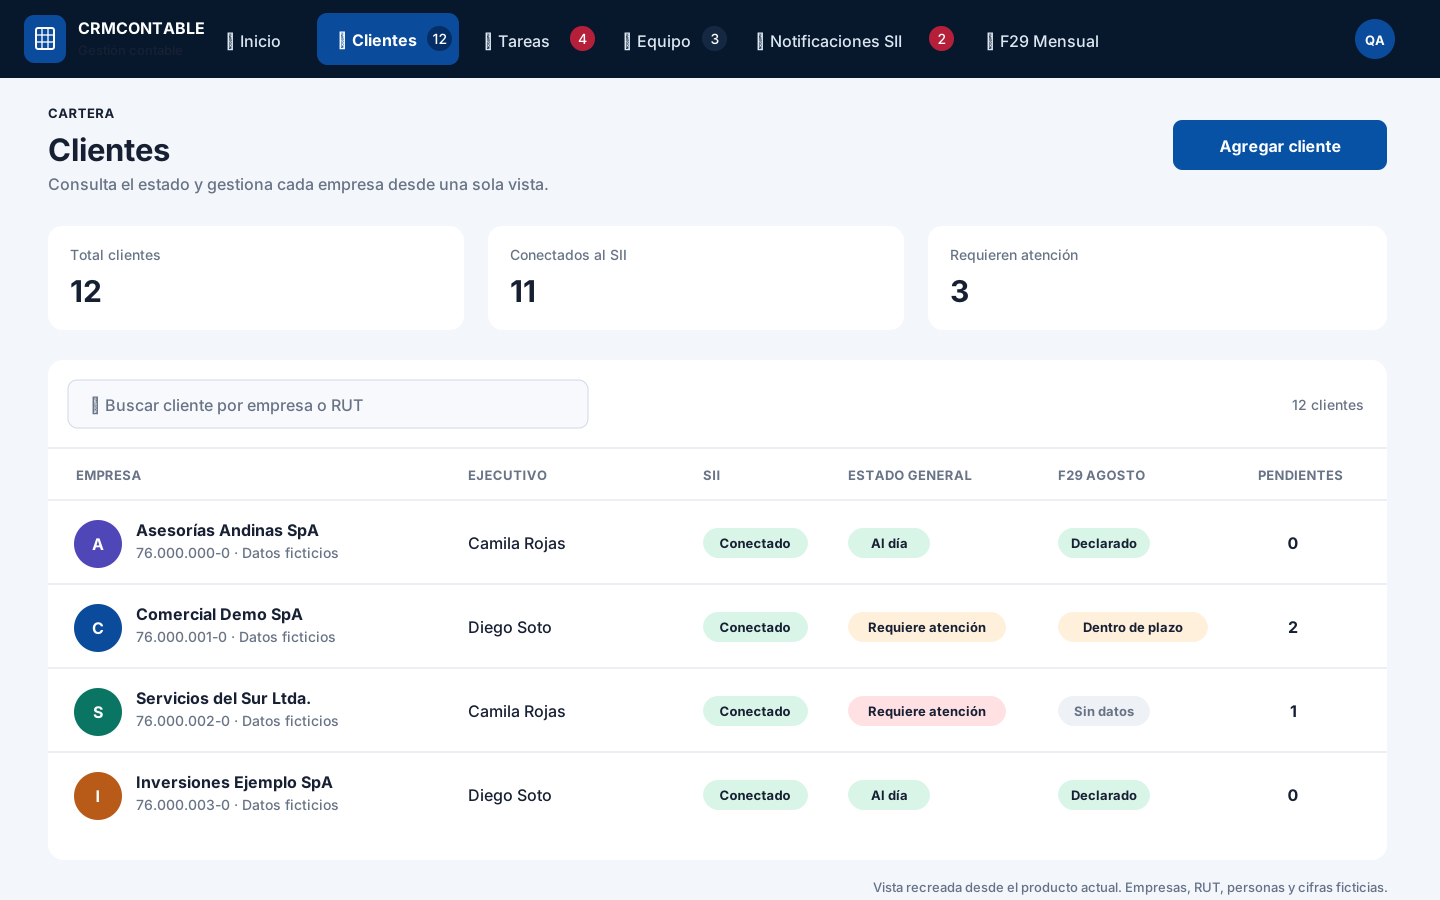
Paso 1: elige las excepciones en Clientes
Abre Clientes y revisa Requieren atención. Identifica qué empresas cambiaron de estado, muestran una alerta o tienen trabajo pendiente. Abre solo las que requieren una decisión colectiva y registra el motivo para incorporarlas a la agenda.
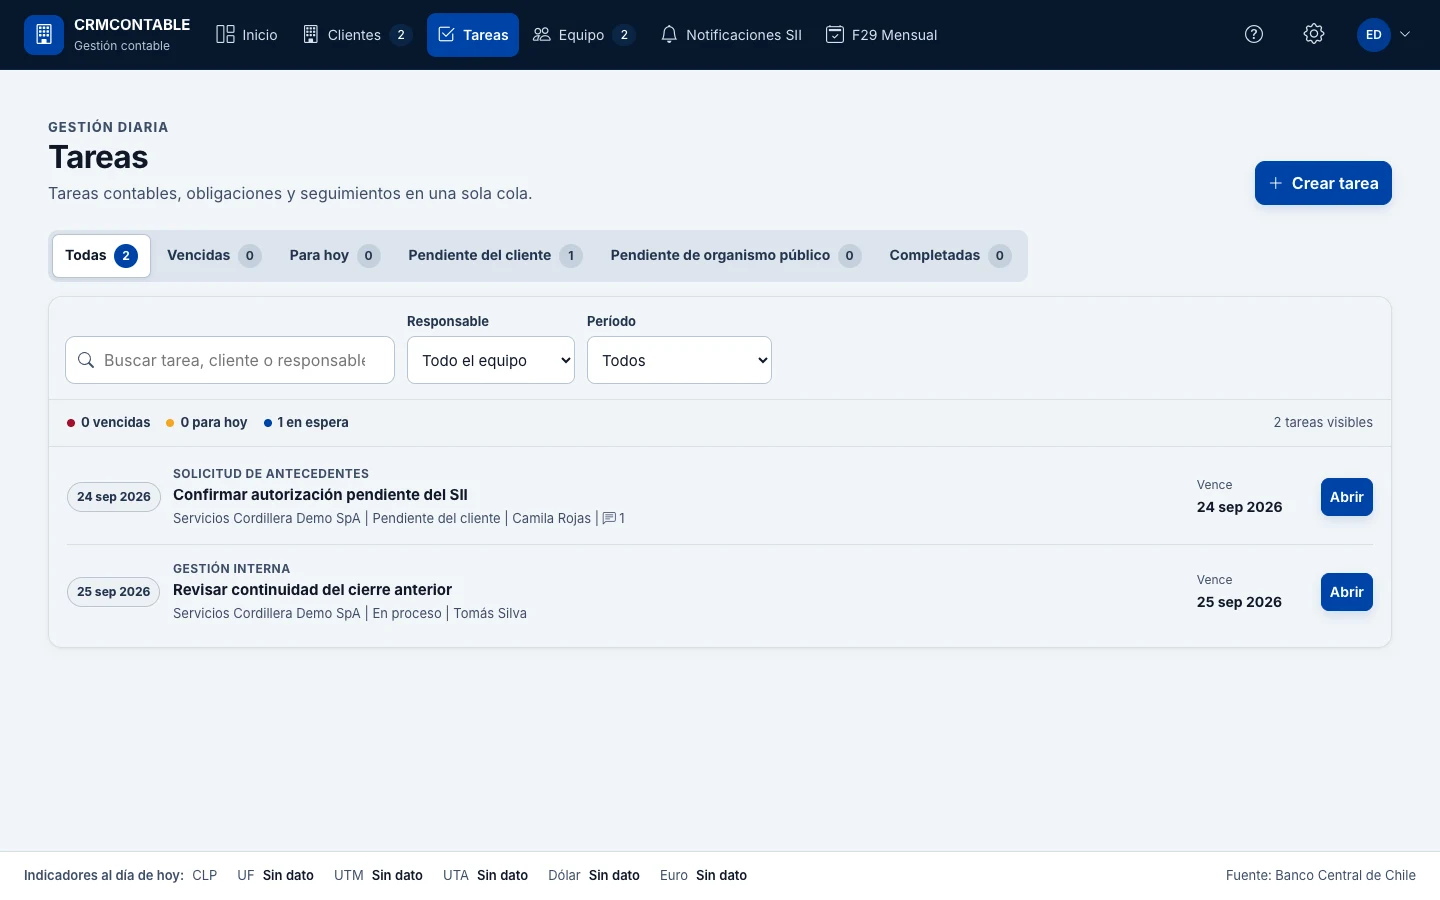
Paso 2: confirma responsables, estados y fechas en Tareas
En Tareas, filtra el periodo y revisa responsable, Estado y fecha. Separa el trabajo ejecutable, lo que espera al cliente y lo que está listo para revisión. Detecta tareas sin dueño, sin control futuro o con varias personas actuando sin coordinación.
Paso 3: registra la decisión en una tarea
Abre la tarea que debe cambiar o selecciona Crear tarea si el trabajo todavía no existe. Confirma empresa, responsable, fecha y Estado. En Siguiente acción o nota, escribe la decisión de la reunión, el bloqueo y la condición de cierre. Evita guardar instrucciones solo en un mensaje o en la memoria de una persona.
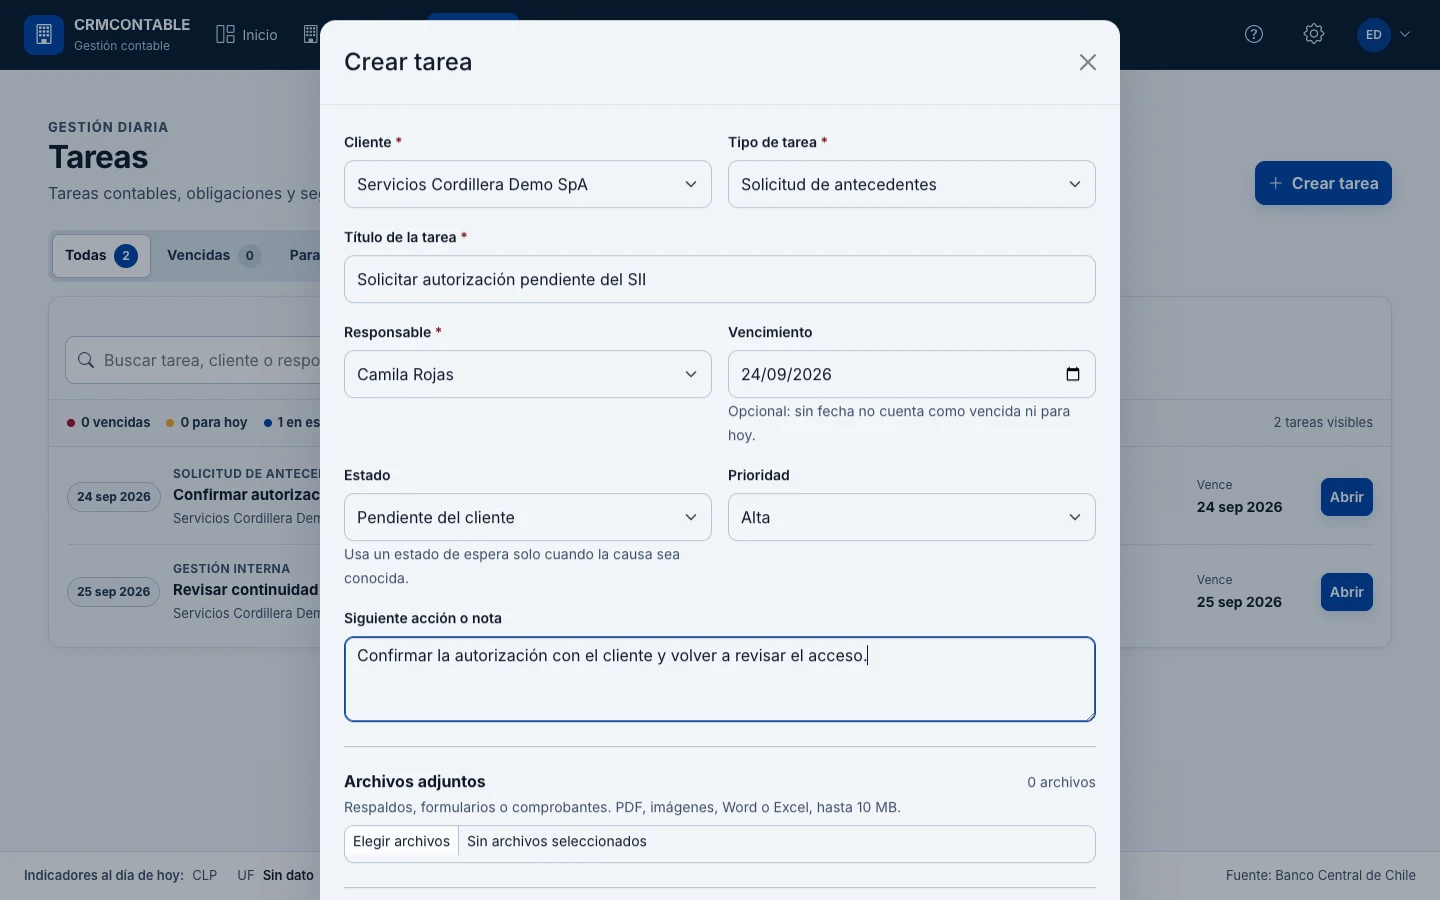
El resultado verificable es una lista breve de excepciones donde cada tarea tiene empresa, responsable, fecha, estado y siguiente acción. Al comenzar la semana siguiente, el equipo puede comprobar qué avanzó sin reconstruir la conversación.
Errores que reducen el valor de la reunión
- invitar a todo el equipo aunque solo dos personas necesiten decidir;
- leer cliente por cliente sin distinguir cuentas estables y excepciones;
- mezclar la fecha oficial con una fecha interna no explicada;
- resolver detalles técnicos sin la información o las personas necesarias;
- terminar con “lo vemos” en lugar de una persona y una fecha;
- crear un acta que no actualiza las tareas donde continúa el trabajo;
- mantener el mismo punto durante varias semanas sin escalarlo;
- usar la cantidad de tareas como medida de desempeño individual.
Indicadores simples para mejorar la cadencia
No necesitas un tablero complejo para saber si la reunión ayuda. Durante cuatro semanas registra cuántos asuntos llegaron sin responsable, cuántos salieron sin próxima acción, cuántos reaparecieron sin avance y cuánto duró la sesión. Añade una pregunta cualitativa: ¿qué decisión importante fue posible porque el equipo reunió el contexto correcto?
La guía de gestión de prácticas para firmas pequeñas y medianas de IFAC reúne planificación, gestión de personal y relación con clientes dentro de una misma práctica profesional. Esta guía de CRMContable convierte esos temas en una cadencia operativa, pero cada oficina debe adaptar participantes, duración y controles a sus servicios y riesgos.
Si la reunión se acorta y las excepciones mantienen dueño y control, la preparación está funcionando. Si aumenta la cantidad de puntos repetidos, revisa la calidad de las tareas, la autoridad para decidir y la capacidad real. Una reunión no compensa un sistema que deja responsabilidades ambiguas.
Preguntas frecuentes sobre la reunión semanal
¿Cuánto debería durar una reunión semanal de equipo contable?
Una oficina pequeña puede comenzar con 30 a 45 minutos. La duración depende de la cantidad de excepciones que requieren decisión, no del total de clientes. Si la reunión se extiende porque se relata cada cuenta, conviene preparar la información antes y derivar los casos que necesitan análisis técnico a una sesión separada.
¿Qué clientes deben revisarse en la reunión?
Revisa clientes con vencimientos próximos, bloqueos, tareas sin responsable, esperas prolongadas, trabajo listo para revisión, información nueva del SII o compromisos de comunicación pendientes. No es necesario leer toda la cartera cuando las cuentas estables ya tienen responsable y próxima acción.
¿Quién debe dirigir la reunión semanal?
Debe facilitarla una persona con autoridad para ordenar la conversación, pedir una decisión y confirmar responsables. No necesita resolver cada asunto técnico. Su función es mantener el foco, separar información de decisiones y comprobar que cada excepción termine con una próxima acción.
¿Cómo evitar que la reunión se convierta en una lectura de tareas?
Envía o deja visible el estado antes de reunirse, revisa solo las excepciones y usa preguntas de decisión: qué cambió, qué bloquea, quién actúa, cuándo se revisa y qué evidencia cerrará el asunto. Las actualizaciones que no requieren una decisión pueden registrarse sin ocupar tiempo de todo el equipo.
¿La reunión reemplaza la actualización diaria de tareas?
No. Los estados deben actualizarse cuando cambia la persona que debe actuar o aparece información relevante. La reunión semanal sirve para resolver cruces, prioridades y restricciones que no conviene dejar a la interpretación individual.
¿CRMContable genera automáticamente la agenda semanal?
No se presenta una agenda automática. CRMContable permite revisar clientes, información y alertas disponibles del SII, tareas, responsables, estados y próximas acciones. Con esa vista, la oficina puede preparar una agenda centrada en excepciones y registrar las decisiones tomadas.
Fuentes y alcance
Esta guía utiliza el Calendario Tributario 2026 del SII, la guía de gestión de prácticas de IFAC y los recursos oficiales de gestión de calidad de IAASB. La agenda, la regla de cierre y los ejemplos son un método operativo propuesto por CRMContable. No sustituyen instrucciones tributarias, estándares profesionales aplicables, asesoría laboral ni el criterio del contador responsable.