Cuando todo parece urgente, la cartera deja de ser visible
Un responsable puede comenzar la jornada con F29 por revisar, declaraciones juradas próximas, documentos que todavía no llegan, observaciones disponibles del SII, tareas listas para revisión y clientes que piden una respuesta. Si cada mensaje se convierte en prioridad máxima, la oficina termina reaccionando al último aviso y pierde de vista el caso con menos margen.
El problema no se resuelve ordenando una columna de fechas. Dos obligaciones para el mismo día pueden requerir decisiones distintas. Una puede estar preparada y a la espera de una validación breve. Otra puede tener información incompleta, depender del cliente y bloquear varias acciones posteriores. La segunda necesita intervención antes, aunque ambas compartan vencimiento.
El Calendario Tributario del SII reúne los principales vencimientos por día y trámite. Esa fuente permite confirmar el plazo. La oficina todavía debe convertirlo en una secuencia interna de preparación, revisión, comunicación y cierre. Ese es el espacio de la prioridad operativa.
Al terminar esta guía podrás construir una cola diaria que explique qué atender primero, por qué, quién debe actuar y qué resultado verificar, sin presentar una fecha interna como vencimiento oficial.
Separa plazo legal, fecha interna y compromiso de servicio
La palabra fecha puede ocultar tres controles diferentes. Si el equipo los mezcla, una tarea puede aparecer atrasada sin que exista incumplimiento legal, o puede parecer dentro de plazo aunque ya no quede tiempo razonable para revisarla.
| Fecha | Qué responde | Fuente | Uso operativo |
|---|---|---|---|
| Vencimiento legal | ¿Hasta cuándo aplica el plazo oficial? | SII u organismo competente | Determina el límite que debe confirmarse para cada obligación y condición. |
| Control interno | ¿Cuándo debe estar preparado o revisado? | Plan de la oficina | Conserva margen para corregir, aprobar, informar o escalar. |
| Compromiso de servicio | ¿Cuándo prometimos una respuesta o actualización? | Acuerdo con el cliente | Ordena la comunicación sin alterar la fecha legal. |
Por ejemplo, la pregunta frecuente vigente del SII sobre los plazos del F29 distingue el plazo general, la declaración y pago por Internet para contribuyentes que cumplen las condiciones y la declaración sin pago por Internet. Por eso una regla única como “todo vence el 20” sería incorrecta. Confirma la situación de cada contribuyente y periodo en la fuente oficial antes de asignar la fecha legal.
Construye una ficha mínima antes de ordenar
No se puede priorizar una lista cuyos datos básicos están incompletos. Antes de decidir el orden, reúne por cada asunto:
- Empresa y periodo: evita comparar obligaciones sin contexto.
- Trámite o resultado esperado: especifica qué debe prepararse, revisar, presentar, pagar, confirmar o comunicar.
- Vencimiento confirmado: registra la fuente y la condición que aplica.
- Estado real: muestra si está abierto, en proceso, pendiente del cliente, pendiente de organismo público o listo para revisión.
- Antecedentes disponibles: indica si existe información suficiente para avanzar.
- Consecuencia de no actuar: describe el efecto conocido sin exagerarlo ni inventar sanciones.
- Dependencias: identifica si bloquea otra obligación, decisión o comunicación.
- Responsable y revisor: separa quién prepara de quién valida cuando corresponda.
- Próxima acción: define el paso que puede ejecutarse ahora.
Si falta el vencimiento, la primera acción no es asignar un color rojo, sino verificar la fecha. Si falta un responsable, la prioridad no está completa. Si el caso depende del cliente, la oficina conserva una fecha de control y una decisión de escalamiento.
Método de cinco criterios para decidir qué va primero
Usa los criterios como conversación estructurada, no como una fórmula que pretende reemplazar juicio. Cada prioridad debe poder explicarse en una frase.
- Margen real. Compara el vencimiento confirmado con el trabajo pendiente, el tiempo de revisión y las dependencias. Quedan menos días útiles si todavía faltan antecedentes o una aprobación.
- Consecuencia comprobada. Distingue entre un riesgo documentado, una incomodidad operativa y una inquietud todavía no verificada. No calcules multas ni impactos sin la información necesaria.
- Efecto de bloqueo. Una gestión puede ir primero porque habilita otras tareas, una revisión profesional o una comunicación necesaria.
- Capacidad de avance. Prioriza una acción que puede desbloquearse hoy, pero no ocultes los casos detenidos. Los bloqueados requieren solicitud, escalamiento o nueva fecha de control.
- Antigüedad y pérdida de contexto. Un asunto sin movimiento puede necesitar atención aunque su vencimiento no sea el más cercano, especialmente si nadie recuerda la causa o la próxima acción.
| Nivel | Condición orientativa | Acción de la oficina | Qué no asumir |
|---|---|---|---|
| Crítica | Vencida o sin margen suficiente, con consecuencia o bloqueo comprobado | Asignar responsable, revisar el estado oficial y actuar o escalar hoy | Que una etiqueta define por sí sola la solución tributaria |
| Alta | Plazo cercano, antecedente faltante o revisión especializada pendiente | Desbloquear, preparar y reservar revisión | Que esperar al cliente elimina la responsabilidad de seguimiento |
| Normal | Fecha confirmada, información suficiente y flujo con margen | Mantener secuencia y control interno | Que dentro de plazo significa que no requiere trabajo |
| Seguimiento | Depende de cliente u organismo y no hay riesgo inmediato comprobado | Registrar solicitud y próxima revisión | Que seguimiento equivale a olvido o cierre |
Una explicación útil sería: “Alta por vencimiento confirmado cercano, falta cartola y requiere revisión interna”. Otra podría decir: “Seguimiento porque el antecedente fue solicitado, el plazo conserva margen y la próxima revisión es mañana”. El motivo permite que otra persona revise la decisión y la corrija si cambia el contexto.
Organiza una jornada en tres cortes
1. Apertura: confirma excepciones y capacidad
Revisa vencidas, próximas, bloqueadas y listas para revisión. Confirma que cada una tenga responsable. Define qué puede cerrar el equipo hoy y qué necesita comunicación temprana. No leas toda la cartera empresa por empresa si una vista de excepciones puede conducir la jornada.
2. Mitad del día: actualiza bloqueos
Comprueba si llegaron documentos, respuestas o resultados. Cuando cambie la dependencia, actualiza el estado y la próxima acción. Si un caso no avanzó, registra la razón en vez de mantener la misma prioridad sin explicación.
3. Cierre: deja preparada la siguiente jornada
Verifica qué se completó, qué quedó listo para revisión y qué debe escalarse. Ninguna tarea prioritaria debería terminar el día sin responsable, estado o siguiente control. El cierre diario evita que la reunión de la mañana siguiente vuelva a reconstruir todo desde mensajes.
Cómo aplicar la priorización en CRMContable
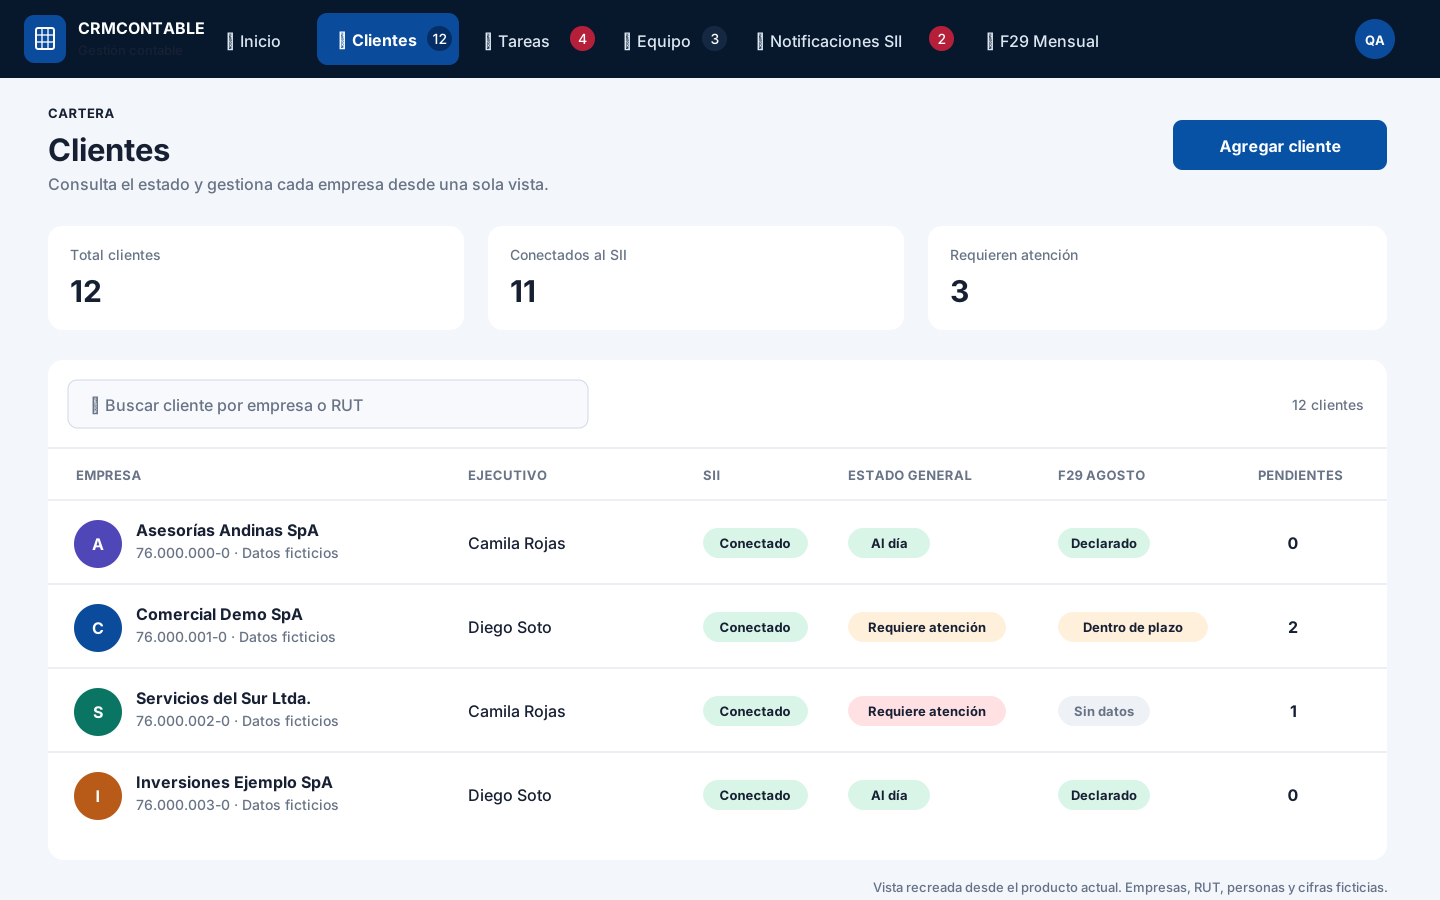
CRMContable permite revisar la cartera, la información disponible del SII y las tareas del equipo. El recorrido siguiente usa representaciones fieles de la interfaz vigente con empresas, RUT, personas y cifras ficticias. No muestra clientes reales.
Paso 1: identifica empresas que requieren atención
Abre Clientes y revisa la tarjeta Requieren atención. Compara el estado general, el estado F29 y los pendientes visibles. Selecciona la empresa que necesita análisis, pero no concluyas la causa solo por el color o la cantidad. Confirma el periodo y el dato que origina la excepción.
Paso 2: convierte el hallazgo en una tarea explicable
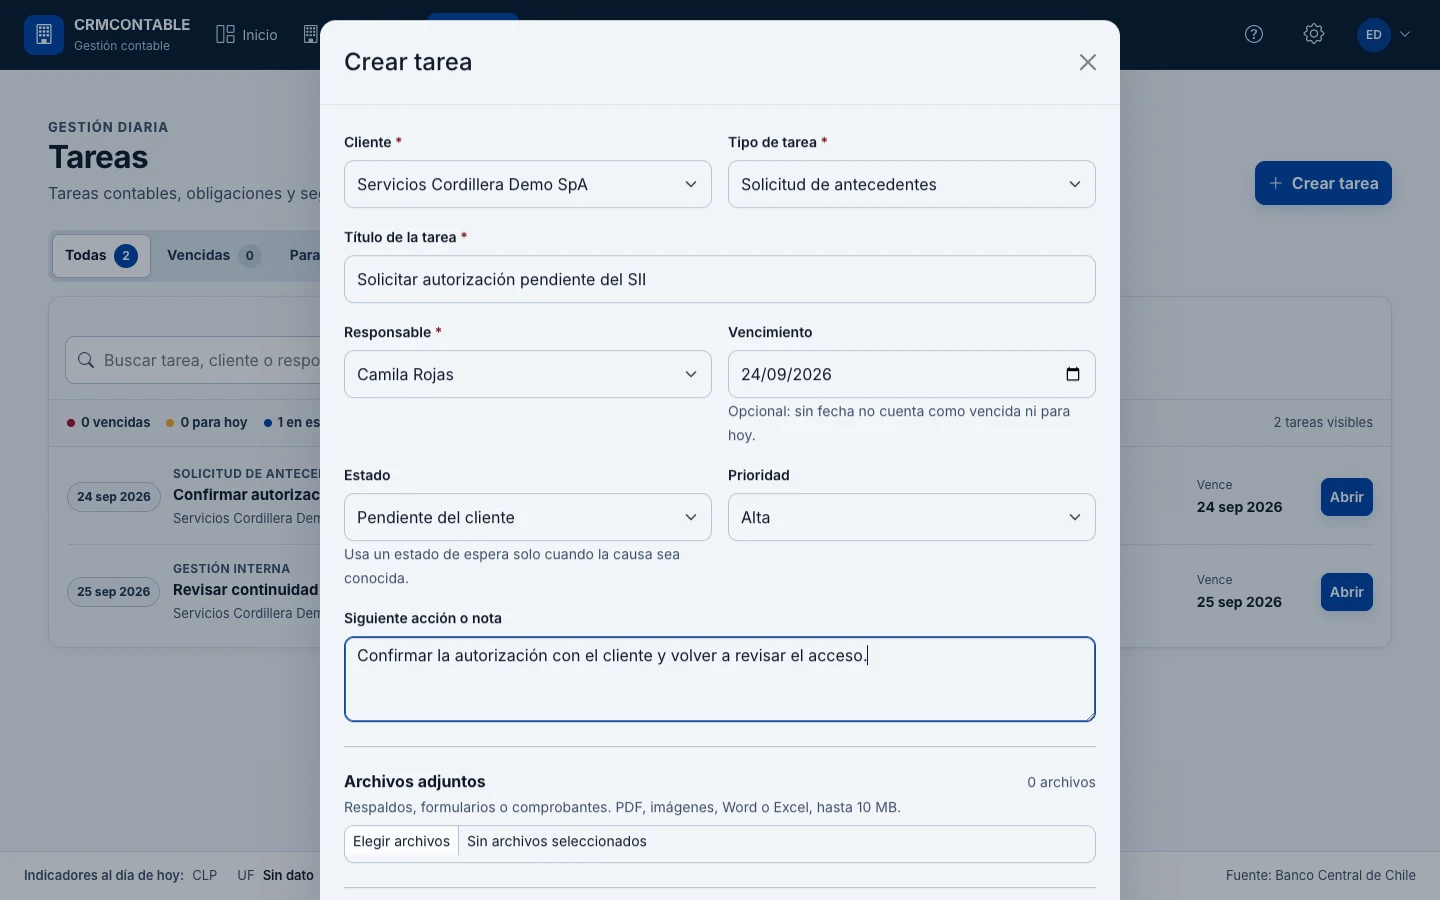
En Tareas, selecciona Crear tarea. Relaciona la empresa, escribe una acción concreta, asigna un responsable y define la fecha correcta. Usa Estado para mostrar de quién depende avanzar y registra en Siguiente acción o nota la razón de la prioridad, la fuente del vencimiento y el control siguiente.
Paso 3: verifica la cola y actualiza el cambio de estado
Vuelve a Tareas y filtra por estado, responsable o periodo. Comprueba que cada asunto aparezca una sola vez, con empresa, fecha y responsable correctos. Abre la tarea cuando llegue un antecedente o cambie la dependencia. La cola debe mostrar trabajo vigente, no conservar una urgencia antigua después de resolver el bloqueo.
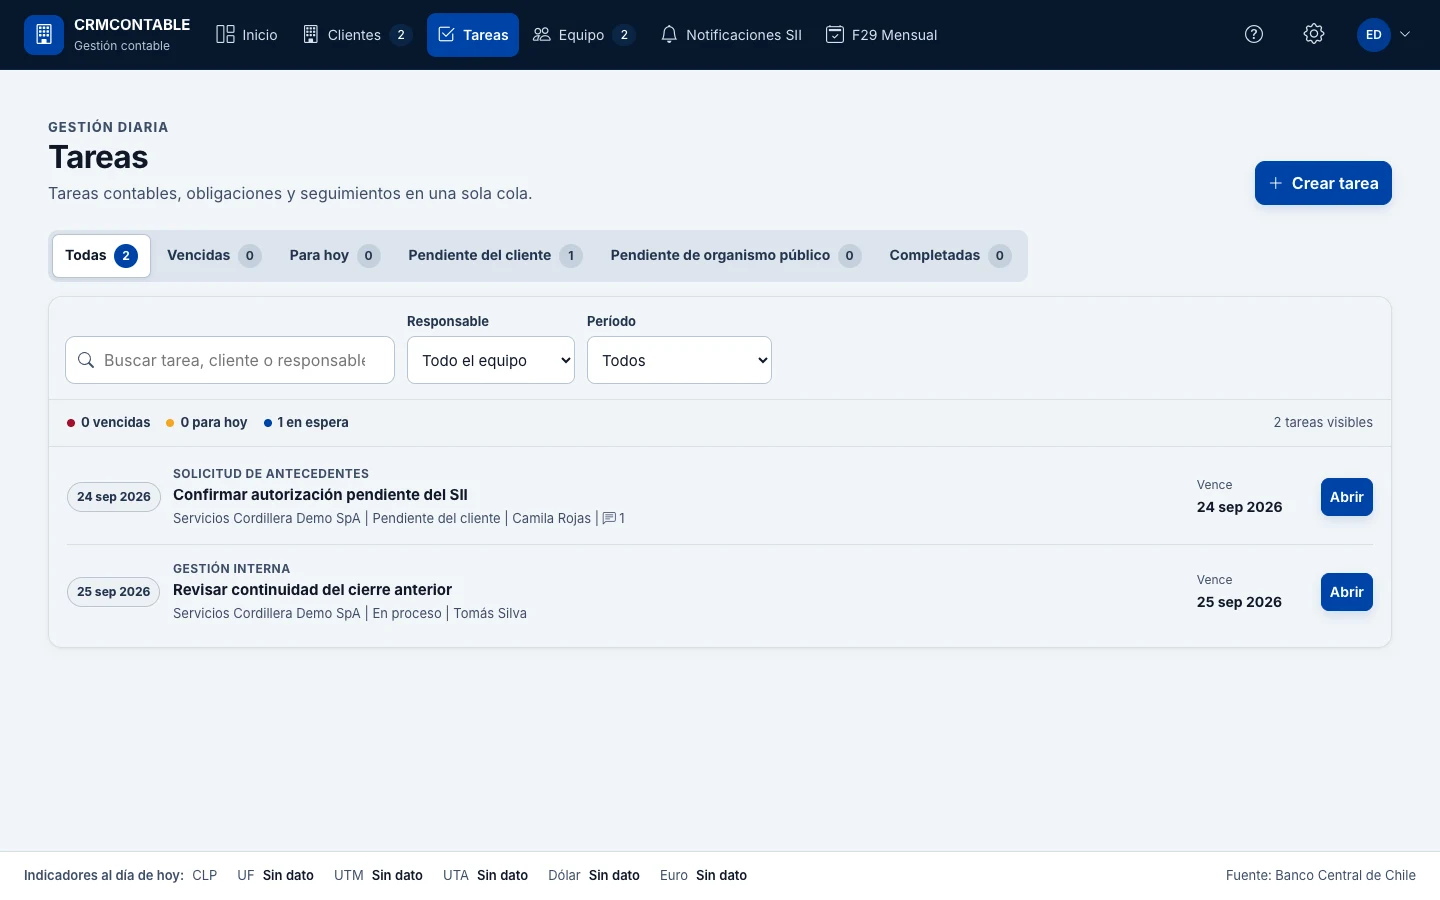
La empresa aparece en la cartera con su estado disponible y el trabajo asociado queda en Tareas una sola vez, con responsable, fecha, estado y siguiente acción. Otra persona autorizada puede comprender por qué se atiende primero sin revisar conversaciones privadas.
CRMContable ayuda a organizar la información y el seguimiento. No cambia el plazo legal, no presenta declaraciones, no acredita pagos y no decide el tratamiento tributario. Para comprender el alcance completo, revisa la página de gestión de cartera contable.
Ejemplo: cinco casos que vencen en la misma semana
Imagina una oficina con cinco asuntos abiertos. La Empresa A tiene un F29 con fecha confirmada cercana y todos los antecedentes disponibles. La Empresa B comparte fecha, pero falta una cartola solicitada hace tres días. La Empresa C tiene una observación disponible que todavía no fue revisada. La Empresa D espera respuesta de un organismo y conserva margen. La Empresa E tiene una tarea lista para revisión, pero nadie fue asignado como revisor.
La primera acción no consiste en declarar que A y B son iguales por la fecha. La oficina puede reservar revisión para A, escalar la solicitud y evaluar alternativas para B, confirmar el alcance de la observación de C, mantener un control fechado para D y asignar revisor a E. La secuencia cambia según margen, dependencia y capacidad real de avanzar.
Este método se conecta con la guía para gestionar documentos pendientes de clientes y con el proceso para asignar tareas contables con responsables claros. La prioridad no reemplaza esos controles: los utiliza para decidir.
Indicadores que muestran si la cola funciona
- Casos próximos a vencer sin responsable.
- Tareas de prioridad alta sin razón visible.
- Obligaciones con fecha legal no verificada.
- Asuntos bloqueados sin fecha de seguimiento.
- Trabajo listo para revisión que espera más de un corte diario.
- Prioridades que no cambian después de recibir antecedentes.
- Duplicados para la misma empresa, periodo y resultado esperado.
- Compromisos de comunicación incumplidos aunque el plazo legal siga abierto.
Evita medir solo cuántas tareas se cerraron. Una oficina puede cerrar asuntos simples mientras los bloqueos relevantes envejecen. Observa margen, antigüedad, dependencia, capacidad de revisión y calidad del cierre.
Errores que deforman la prioridad
- Ordenar solo por fecha: ignora trabajo pendiente, bloqueos y revisión.
- Atender al cliente que más insiste: desplaza casos con mayor riesgo comprobado.
- Marcar todo como crítico: elimina la capacidad de decidir.
- Inventar consecuencias: convierte incertidumbre en alarma y puede inducir decisiones incorrectas.
- Esperar sin control: confunde dependencia externa con ausencia de responsabilidad interna.
- Usar fechas internas como oficiales: dificulta explicar el verdadero margen.
- Cerrar al enviar: oculta que todavía falta respuesta, revisión o evidencia.
- Conservar prioridades antiguas: muestra una cola desactualizada cuando cambia el contexto.
Preguntas frecuentes sobre prioridad y vencimientos
¿Qué debe revisarse primero cuando coinciden varios vencimientos?
Primero confirma las fechas oficiales aplicables y separa los casos ya vencidos, los que pueden bloquear otra obligación y los que aún no tienen antecedentes suficientes. Después asigna responsables y define una próxima acción verificable. La empresa que más insiste no debe desplazar automáticamente un caso con mayor riesgo o menor margen real.
¿La fecha de una tarea en CRMContable es un vencimiento legal?
No necesariamente. Puede ser una fecha interna de preparación, revisión o seguimiento. El vencimiento legal debe confirmarse en la fuente oficial aplicable y registrarse con su periodo y condición. Conviene anticipar controles internos para conservar tiempo de revisión profesional.
¿Cómo se prioriza una tarea que depende del cliente?
Mantén el estado Pendiente del cliente, registra qué antecedente falta, cuándo se solicitó y en qué fecha volverás a controlar. Si el vencimiento se acerca, la prioridad puede subir aunque la acción inmediata dependa del cliente, porque el equipo todavía debe comunicar, escalar o replantear el siguiente paso.
¿Conviene usar una puntuación automática para decidir la prioridad?
Una puntuación puede ordenar una primera lista, pero no debe ocultar las razones ni sustituir el criterio profesional. Muestra siempre las variables consideradas, permite corregir datos y documenta por qué una gestión se atiende antes que otra.
¿Cuántas prioridades debería manejar una oficina contable?
Tres o cuatro niveles suelen ser suficientes si cada uno tiene una regla clara. Por ejemplo: crítica, alta, normal y seguimiento. Demasiadas categorías crean precisión aparente y dificultan que el equipo entienda qué debe hacer hoy.
¿CRMContable presenta declaraciones o define el riesgo tributario?
No. CRMContable organiza clientes, información disponible del SII, tareas, responsables, estados y seguimiento. El contador debe confirmar plazos, interpretar antecedentes, decidir el tratamiento profesional y utilizar las plataformas oficiales para presentar o pagar cuando corresponda.
Fuentes y alcance
Esta guía se apoya en el Calendario Tributario del SII, la pregunta frecuente del SII sobre plazos para presentar el Formulario 29 y la Guía de gestión para pequeñas y medianas firmas de IFAC. Las fuentes oficiales determinan los plazos aplicables. La ficha, los cinco criterios y los tres cortes diarios son un método operativo propuesto por CRMContable y deben adaptarse a los servicios, obligaciones, riesgos, capacidad y criterio profesional de cada oficina.